影响各行各业的瓶颈
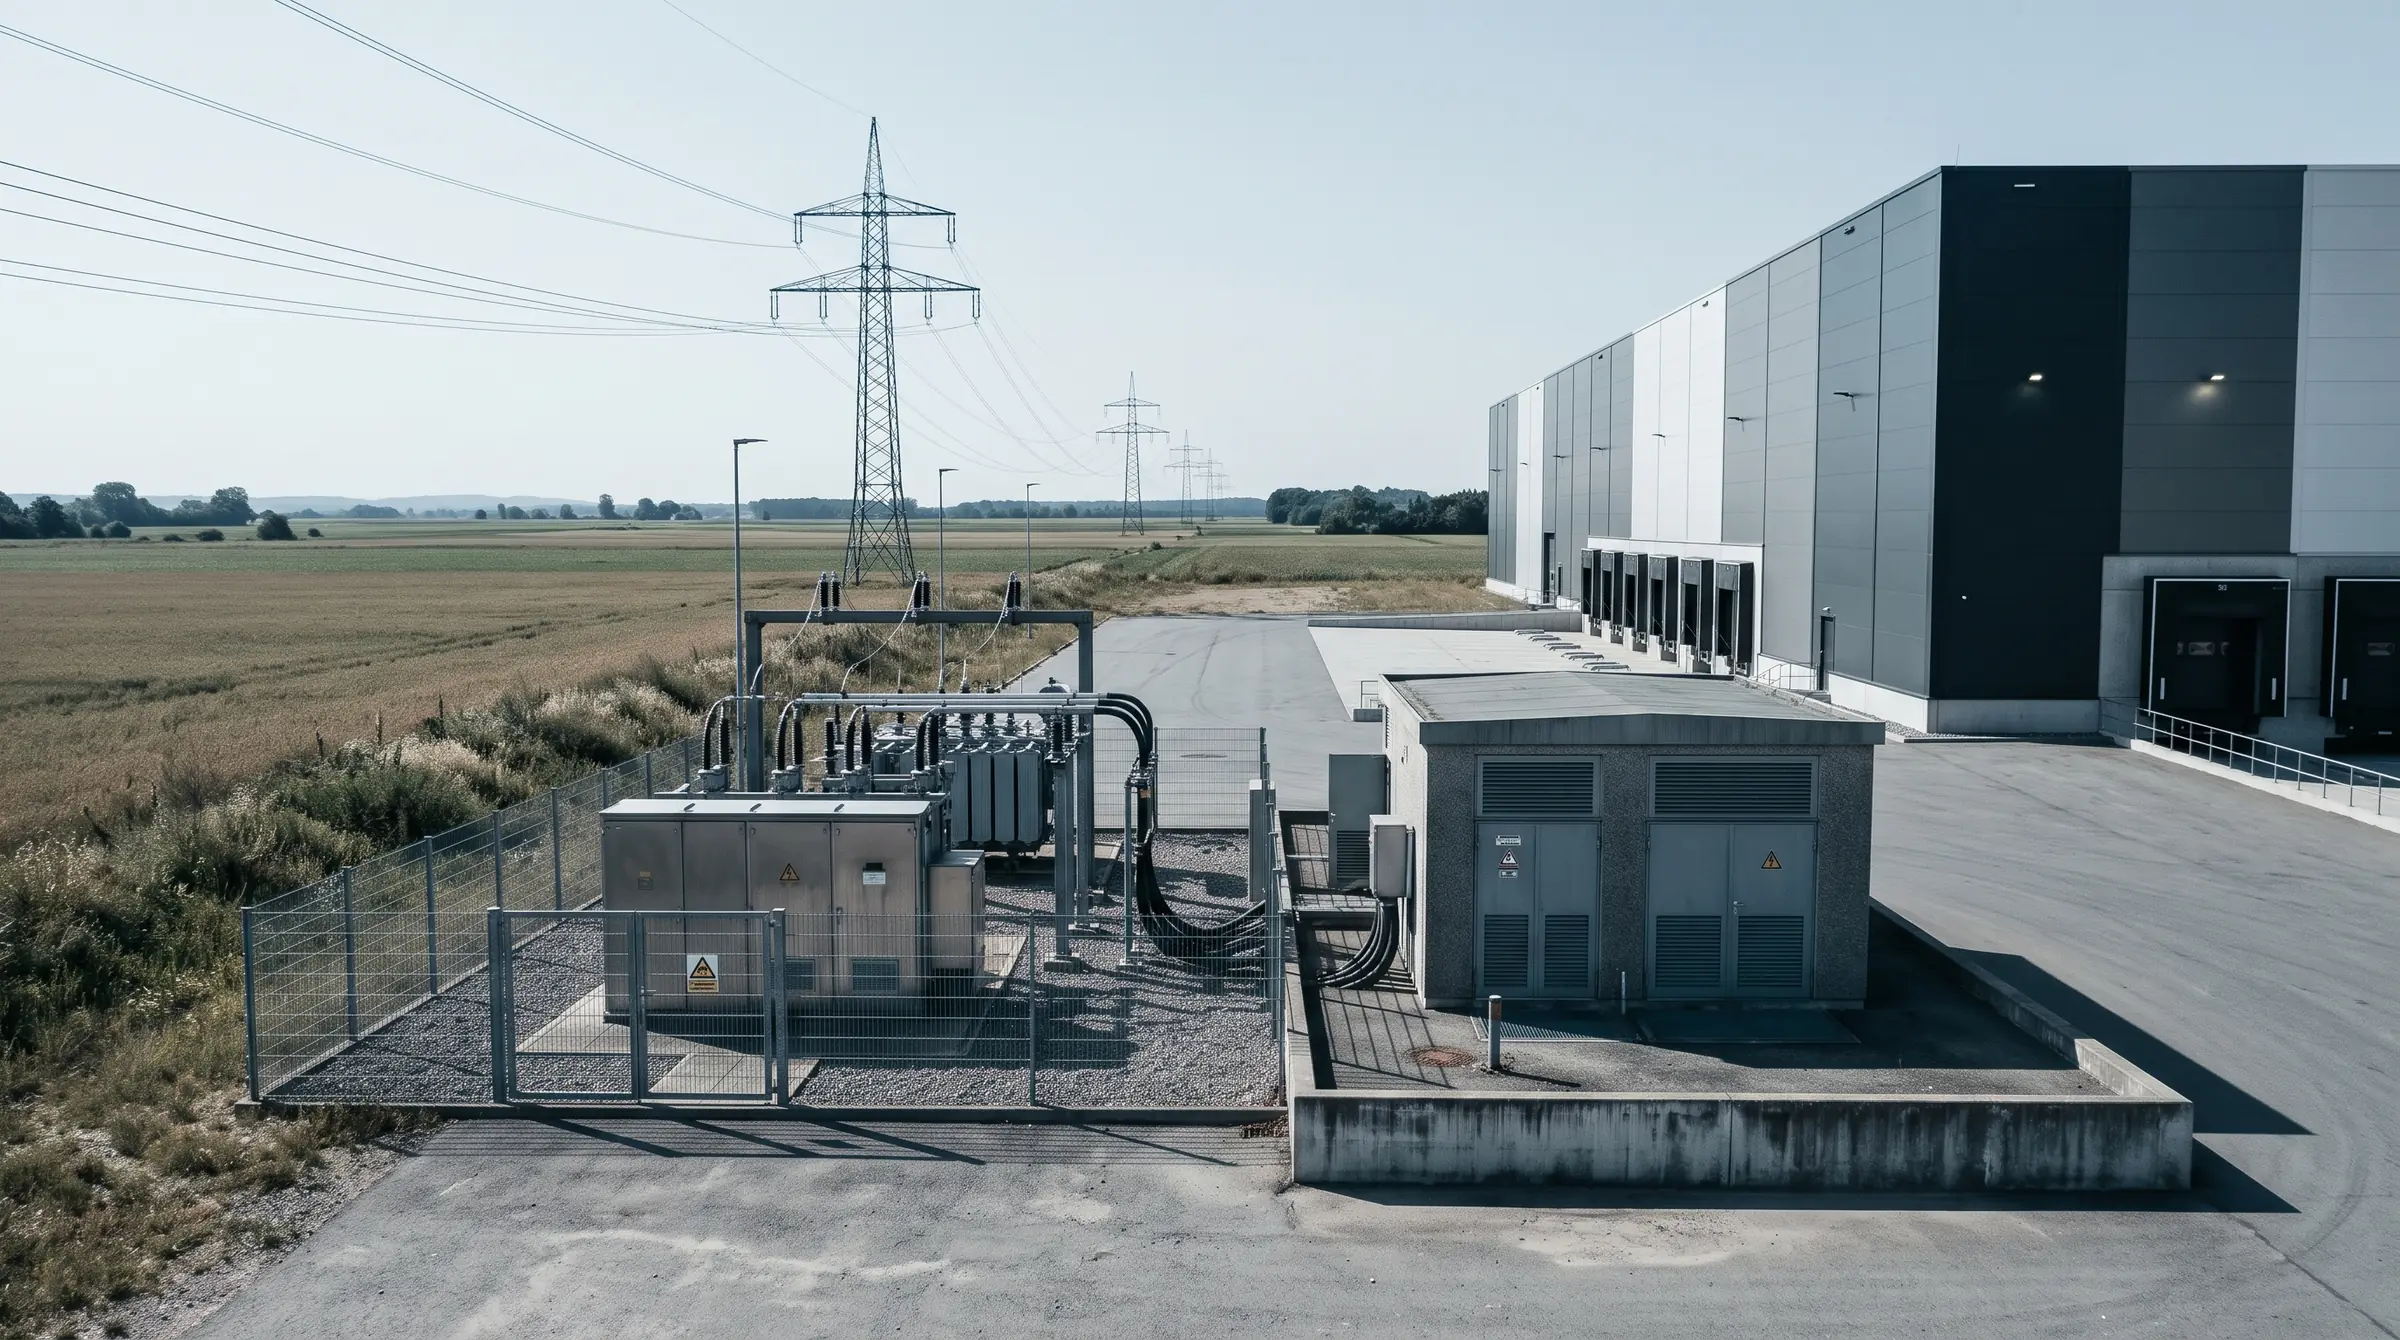
如今,在德国规划一座高接入容量的物流地产,无论是自动化高架库、冷库,还是配备电动卡车充电设施的车场,都会越来越多地遇到一个与传统选址关系不大的障碍:能否获得有保障的电网接入。据能源行业统计,全国有超过700吉瓦的接入申请等待处理,是实际装机发电和用电容量的数倍。德国能源与水经济协会(BDEW)总经理基尔斯滕·韦斯特法尔(Kirsten Westphal)近日一语道破问题的严重性:新建电网基础设施需要八到十二年,一个工业国家根本承担不起。这番话出现在围绕“电网一揽子方案”的讨论中,联邦政府希望借此加快审批程序;与此同时,联邦议院于2026年9月24日审议了另一项法案,以不同方式应对电网拥堵:在已经超负荷的电网区段更严格地控制新增容量。
对工业与物流地产的决策者而言,这种延误、监管与政治博弈交织的局面,并不只是能源政策的旁注。电网接入已成为独立的项目风险,影响时间表、选址决策,最终影响新建和改造项目的经济性。
当电力接入成为项目风险
电网容量不足对落地项目的影响,目前在全国许多地方都有所体现,尽管个案很少被如此公开地讨论。据咨询公司AFRY统计,德国约有40,000个能源和储能项目正在等待有保障的电网接入,许多项目的等待时间远超原计划。一个反复出现的规律是:即使紧邻大型电厂或发电基地,也不能保证快速接入,因为上网与用电往往处于不同电压等级,而区域配电网几乎没有空余容量。在这种情况下,一些城市甚至在电网接入问题尚未最终解决之前就为新的工业商业用地创设了规划权,使项目开发和落地决策承受相当大、有时长达数年的时间风险。
对物流与工业地产而言,可以从中得出几点结论。第一,规划权和地方政府的招商意愿本身并不能保证电力供应。第二,如果电压等级不匹配,靠近发电设施并不是捷径。第三,基于乐观接入承诺作出的投资决策带有相当大的剩余风险,应体现在施工计划、融资承诺和租约期限中。
立法者的回应:以优先排序取代“先到先得”
联邦政府以“电网接入一揽子方案”应对容量瓶颈,政府草案已于2026年夏季提出。其核心是取消此前按申请先后顺序处理接入请求的“先到先得”原则,代之以优先排序制度,允许电网运营商依据质量标准对接入请求排序,例如对系统稳定性的重要性、可再生能源扩张目标、联邦网络局的情景框架,或与地方空间规划和建设规划的一致性。对于项目位于所谓“电网友好型”区位,或采用电缆共享(cable pooling)和柔性负荷曲线等工具的企业,这可能在接入程序中带来优势。相反,位于已经拥堵区段的场地可能因新的建设成本分摊或容量限制而承受额外负担,部分行业代表批评这会抑制投资。
与此同时,电网运营商今后须在收到接入申请后三个月内提供具有约束力的进度信息,可用电网容量须每月在线公布。自2028年起,额定容量135千瓦及以上的申请须通过数字化接入门户办理,这涵盖了大多数商业和工业接入申请。联邦议院讨论的关于“再调度保留”的单独规定,还将允许配电网运营商在某一区段至少5%的年发电量无法外送时,将其划定为拥堵区,期限最长六年。在这些区域,被限电发电设施获得的补偿将大幅降低,联邦政府认为这将激励发电与电网扩建更好地协调。反对党的批评者则认为这会阻碍可再生能源发展,主张通过电池储能和分布式能源园区提高灵活性。
物流业用电增长带来的压力测试
这些改革日益紧迫,也与物流行业自身用电需求的可预见增长有关。亚琛工业大学汽车研究所受德国货运代理与物流协会(DSLV)委托,于2026年6月发布的一项研究显示,到2045年,德国物流业每年用电需求可能达到186太瓦时,约相当于德国目前总用电量的14%。早在2035年,预计需求就将达到约110太瓦时,超过当今部分工业行业的用电量。最大的驱动因素是公路货运电动化,约占未来总需求的84%;而物流地产本身,即配送中心、冷库和高架库,到2045年约占22太瓦时。
这些数字表明,一旦车队运营商大规模转向纯电动卡车,并在转运和配送中心安装高同时率的充电设施,行业用电需求将呈跳跃式而非线性增长。对单个场地而言,接入容量可能达到小型工业企业的量级,而许多传统物流区位现有的电网接入无法满足这一标准。如果希望把存量物业改造为可面向未来电动化,或让新建项目具备前瞻性的接入能力,就必须比过去几年更早、更有雄心地把电网容量纳入选址和扩建规划。
成本与分配:电网费用与投资需求
应对这一发展所需的投资规模相当可观。仅德国最大的82家配电网运营商就估计,到2033年其投资需求约为1,100亿欧元,四家输电网运营商预计到2030年的成本约为500亿欧元。为缓解由此给用户带来的负担,联邦政府已于2026年初决定对输电网费用提供65亿欧元的联邦补贴,自2026年1月起计入电价。BDEW认为这项补贴对维护工业竞争力意义重大,同时指出,由于商业和工业用户的接入更靠近输电网,他们往往比居民用户受益更多,但实际效果因地区差异很大。此外,根据联邦议院预算委员会2026年1月的决定,联邦政府以76亿欧元收购了输电网运营商Tennet 25.1%的股份,表明国家正越来越多地以直接注资方式保障电网扩建。
对物流与工业地产投资者而言,这些财政安排之所以重要,是因为它们将在中期改变存量和新建资产的成本基础。较低的电网费用改善高耗能用途的运营成本测算,而在容量受限地区,新的建设成本分摊可能提高一次性开发成本。今天开发或收购资产的投资者,应在经济测算中同时考虑这两种效应,而不应只依据历史接入成本。
电网接入作为区位因素:对投资与落地决策的意义
巴伐利亚经济协会(vbw)已把电网接入视为核心瓶颈,也是直接决定工业投资能否落地的战略性区位因素。该协会对市长的调查显示,许多城市的招商项目仅因电网容量不足而停滞。尤其值得注意的是,物流企业如今正与工业企业、储能运营商、数据中心和电解槽项目直接竞争可用电网容量,而这些用户群体在几年前几乎不会出现在同一区位。
对物流地产的投资者和用户而言,由此可以得出几项具体行动。考察新区位时,应尽早把负责电网运营商出具的具有约束力的电网容量说明纳入尽职调查,而不是依赖不具约束力的意向声明,前文所述的项目延误案例已说明这一点。一揽子方案中每月公布可用电网容量的义务,将使这一核查更加容易,并应系统地纳入区位评估。对于存量资产组合,建议评估哪些场地的现有接入容量能够满足可预见的电动化步骤,例如配送车辆充电设施或新增制冷能力。此外,园区自有的发电和储能方案,例如屋顶光伏结合电池储能,正变得越来越重要,因为它们至少可以部分降低对新增电网容量的依赖。最后,租约和开发协议今后应更清晰地约定,由谁承担电网接入延迟或仅部分可用的风险,否则这一风险将单方面落在开发商或最终用户身上。
新的优先排序逻辑也使资产组合中项目开发的先后顺序更加重要。在新规则下,位于有明确空余容量电网区域的项目,可能比电网情况尚不明朗、看似更具吸引力的区位更快落地。对基金管理人和资产管理人而言,这意味着电网接入问题不应只在技术尽调中考虑,而应提前到战略组合规划和收购标的排序阶段。现在就系统建立这一评估能力的机构,将领先于仍把电网接入视为例行手续的竞争对手。
战略意义与展望
电网接入已从技术细节问题,演变为物流和工业区位的一项独立评估标准。2026年9月联邦议院审议的立法提案以及同步推进的电网接入一揽子方案表明,立法者已经认识到问题,并以优先排序、提高透明度和有针对性地控制新增容量相结合的方式加以应对。这些措施能否明显缩短普遍存在的八到十二年等待期,只有在未来几年才能见分晓,何况仅物流行业的预测用电需求到2035年就将大幅增长。对机构投资者、开发商和用户而言,电网容量今后应像规划权、地基条件或交通连接一样被系统地核查和评估。拥有有保障、可扩容电网接入的场地,中期内很可能成为稀缺而有价值的资源;而缺乏可靠接入承诺的项目,所承担的风险事后很难弥补。